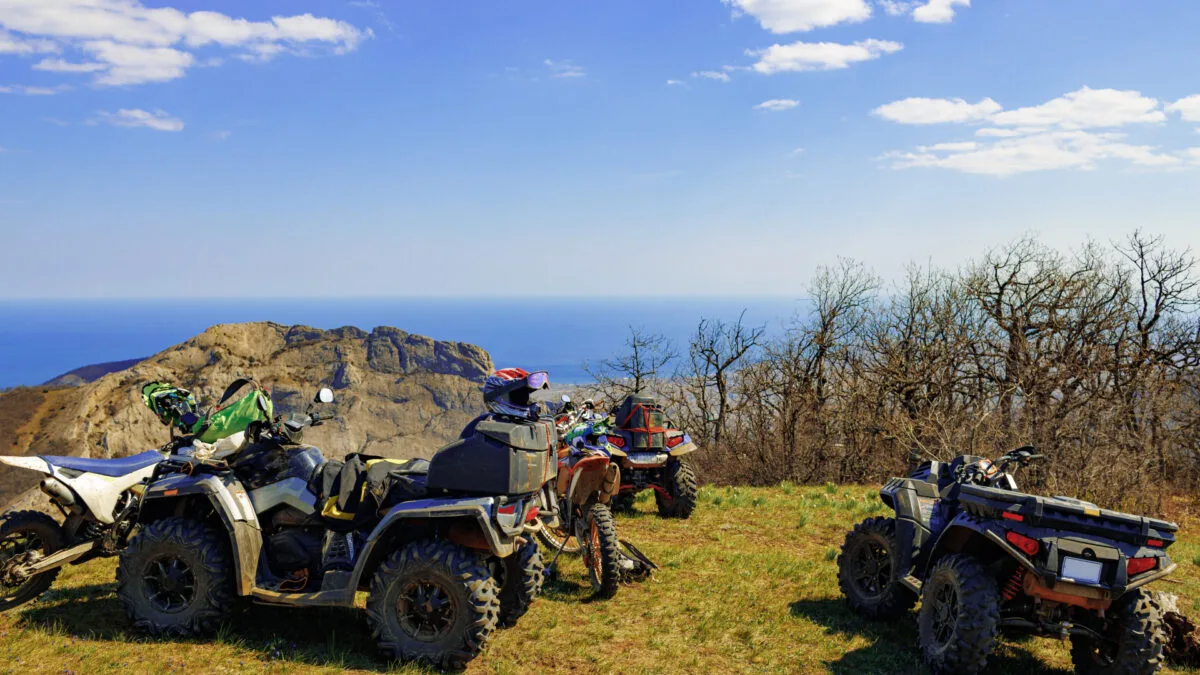
Acheter un quad, c’est aussi accepter un cadre réglementaire plus strict qu’on ne l’imagine souvent. Entre obligation d’assurance, démarches d’immatriculation et risques liés à l’usage hors route, les propriétaires font face à plusieurs étapes incontournables. Voici l’essentiel pour être en règle dès le premier tour de roue.
Une obligation légale sans exception, même sur terrain privé
L’article L211-1 du Code des assurances est sans ambiguïté : tout véhicule terrestre à moteur doit être couvert par une assurance en responsabilité civile. Cela inclut les quads, qu’ils circulent sur route, en forêt ou sur une propriété privée. La loi Badinter de 1985 ne fait aucune distinction selon le lieu d’utilisation. Autrement dit, stationner son quad dans un hangar sans jamais quitter le domaine ne dispense pas de souscrire un contrat.
Cette idée reçue est l’une des plus répandues chez les propriétaires. Elle peut coûter cher : un défaut d’assurance expose à une amende forfaitaire de 500 €, pouvant grimper à 3 750 € en cas de récidive ou d’accident, voire à la confiscation du véhicule et à une suspension du permis.
La démarche logique avant toute mise en circulation d’un quad homologué se déroule ainsi : vérifier l’homologation, obtenir la carte grise via l’ANTS ou un prestataire habilité, puis souscrire une assurance quad. Sans immatriculation, aucun assureur ne peut établir de contrat, et sans contrat, la conduite reste interdite.
Homologué, agricole ou hors route : des règles qui varient selon le type d’engin
Tous les quads ne sont pas soumis aux mêmes contraintes. Les quads homologués route, classés en catégorie L7e, peuvent circuler sur voie publique à condition de disposer d’une carte grise, d’une plaque d’immatriculation et de tous les équipements réglementaires. Leur puissance est limitée à 15 kW. Le permis B suffit, avec une formation complémentaire de 7 heures pour les conducteurs titulaires du permis depuis 2013 ou moins.
Les quads agricoles (catégorie T3) bénéficient d’un régime spécifique : ils peuvent être conduits dès 16 ans dans le cadre d’une exploitation, circuler sur route à vitesse réduite (généralement 40 km/h), et sans permis dans un rayon limité autour de l’exploitation. Mais l’assurance reste obligatoire.
Les quads non homologués, eux, ne reçoivent pas de carte grise et font l’objet d’une déclaration DICEM. Leur circulation est strictement limitée aux terrains privés avec l’accord du propriétaire. L’obligation d’assurance s’applique néanmoins dans tous les cas.
Garanties et tarifs : que couvre réellement votre contrat ?
La responsabilité civile, aussi appelée assurance au tiers, constitue le minimum légal. Elle couvre les dommages causés à des tiers, mais laisse le conducteur et le véhicule sans protection en cas d’accident. Pour une couverture plus adaptée, plusieurs garanties optionnelles méritent attention : vol et incendie, dommages tous accidents (utile pour un usage sportif), assistance au remorquage, et surtout la garantie individuelle pilote, souvent sous-estimée. Cette dernière couvre les blessures propres du conducteur même en l’absence de tiers responsable, avec une possible indemnisation en cas d’invalidité permanente.
Côté tarifs, les données issues de comparateurs réels situent le coût moyen autour de 332 €/an (LeLynx.fr, octobre 2026). La fourchette s’étend de 80 € environ pour une formule au tiers sur petite cylindrée à 700 € pour une couverture complète sur un quad homologué de valeur. Plusieurs facteurs jouent sur le prix final : cylindrée, profil du conducteur, usage déclaré (loisir, compétition, agricole), lieu de stockage et présence d’antivols homologués, qui peuvent réduire la prime de 5 à 10 %.
Un point de vigilance à ne pas négliger : certains contrats excluent explicitement les accidents survenus sur circuit ou dans des zones où la circulation motorisée est interdite. La loi du 3 janvier 1991 restreint fortement la circulation hors route en milieu naturel, et une infraction dans ce domaine peut entraîner une amende de 1 500 €, voire un refus de prise en charge par l’assureur en cas de sinistre.
Être propriétaire d’un quad impose donc une attention réelle aux démarches administratives et aux conditions du contrat souscrit.